
La economía española: límites del crecimiento y futuro (Parte 2/2)
La economía española: Del rescate al auge de 2026 (Parte 1/2)
El sólido comportamiento de la economía española durante los últimos años, explicado en la primera parte de este artículo, convive con una serie de desequilibrios estructurales que podrían limitar su potencial a medio y largo plazo.
La debilidad de la productividad
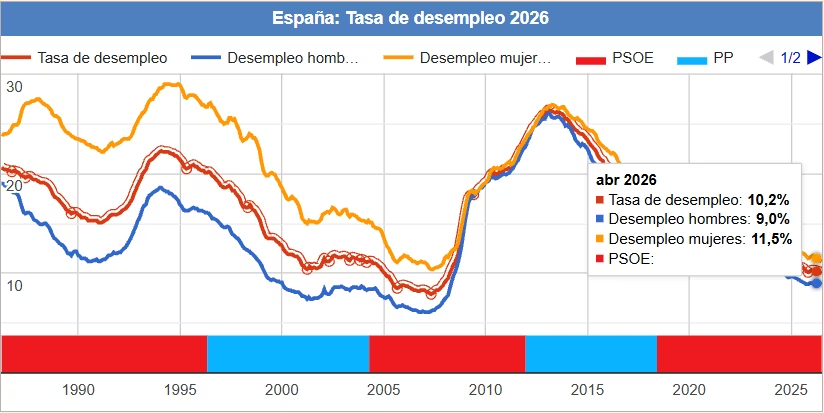
Aunque la tasa de desempleo de España sigue siendo la más elevada de la OCDE, esta ha experimentado una caída sostenida, al pasar desde el 13,4% en el primer trimestre de 2023 al 9,9% a finales de 2025. En el mismo periodo, la cifra de ocupados ha aumentado en casi dos millones de personas, un avance apuntalado especialmente por la construcción, la industria alimentaria, las actividades de sedes centrales y la consultoría empresarial, lo que refleja la capacidad del mercado laboral español para absorber el crecimiento de la población activa y los flujos migratorios de los últimos años. Paralelamente, el número de empleados públicos en España ha superado los 3,6 millones en 2025, un incremento debido, en buena parte, al refuerzo sanitario y educativo pospandemia, a la gestión de los fondos NGEU y a la cobertura de un proceso de jubilaciones masivas.
Por su parte, la reforma laboral de 2022 eliminó el contrato por obra o servicio a fin de atajar la elevada rotación, los contratos temporales, los bajos salarios o la desprotección en épocas de crisis, generalizando en su lugar el contrato fijo-discontinuo para actividades estacionales. Como resultado, desde entonces, el porcentaje de asalariados con contrato temporal se ha reducido desde el 25% hasta el 15% del total, propiciando una mejora formal de las estadísticas de afiliación a la Seguridad Social. No obstante, algunos economistas sostienen que esta reforma distorsiona la interpretación de las cifras de empleo, puesto que entre 700.000 y 800.000 trabajadores con contrato fijo-discontinuo permanecen en periodos de inactividad sin computar como desempleados en el registro del SEPE.
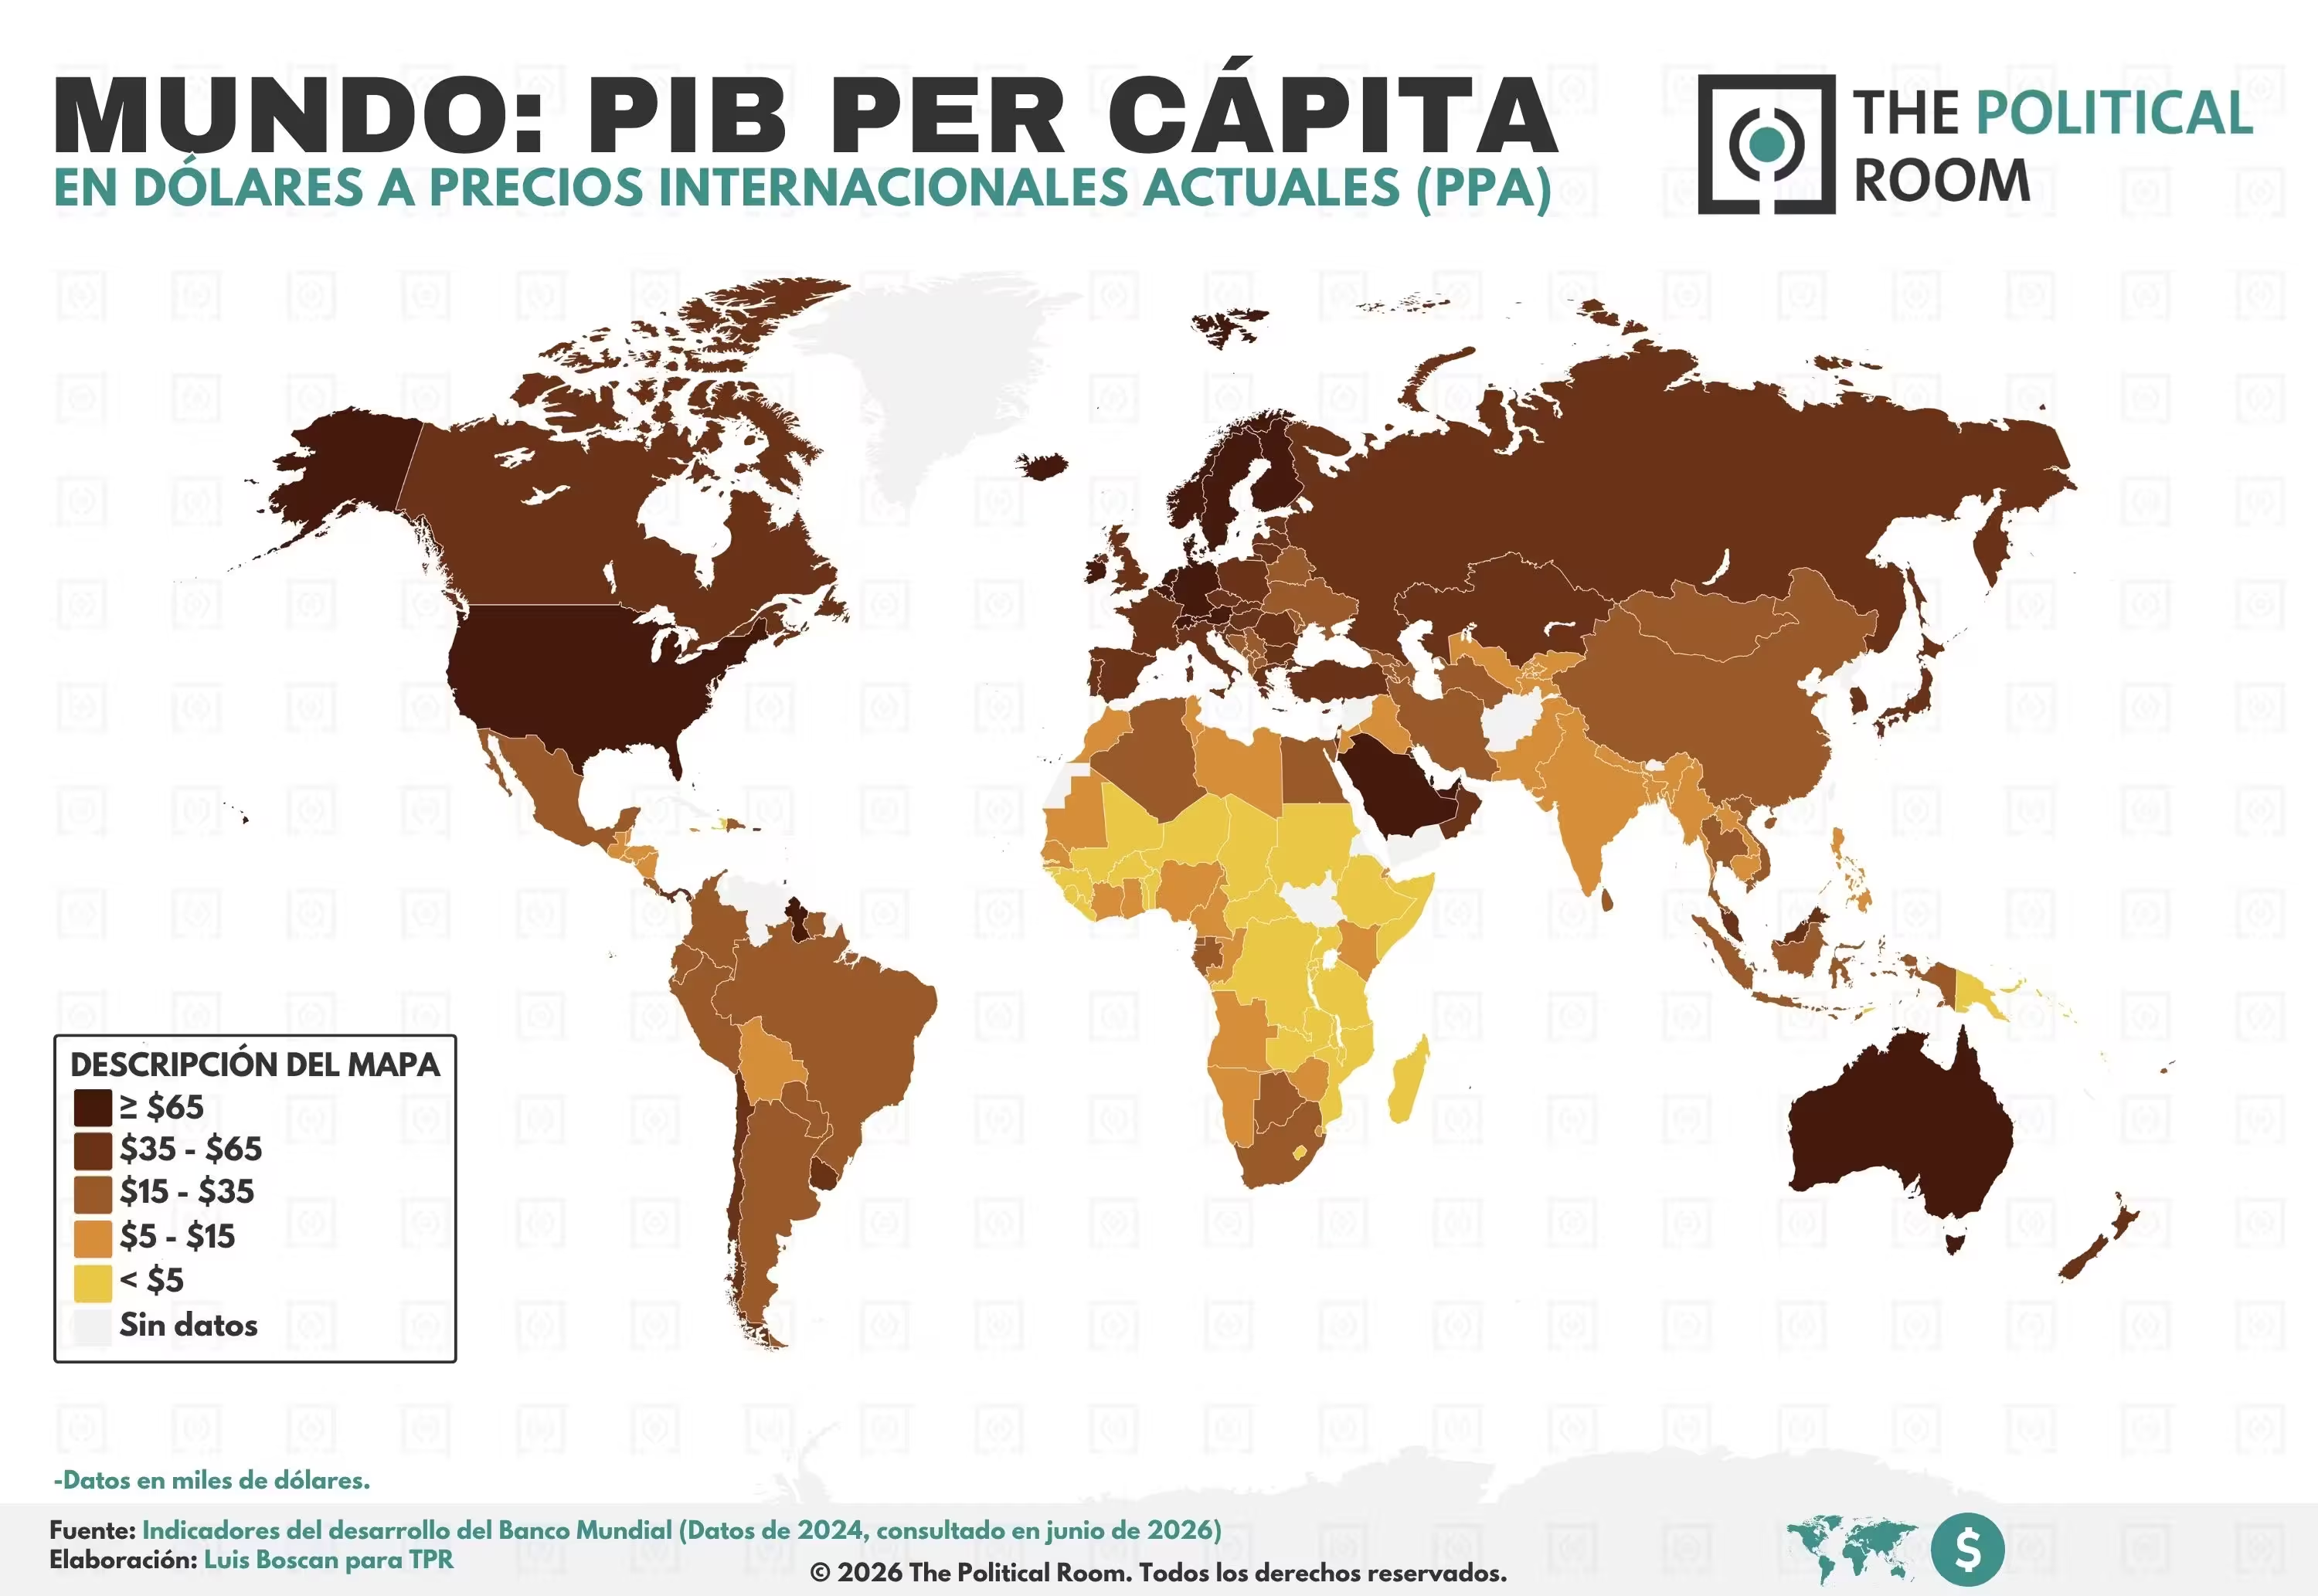
La fortaleza del empleo contrasta, según numerosos analistas, con la modesta evolución de la productividad. Aunque la productividad por hora trabajada avanzó a un ritmo del 1% anual entre 2022 y 2025 —frente al 0,5% registrado entre 2014 y 2019—, el avance acumulado desde 2019 apenas alcanza el 2,7%, una cifra insuficiente para revertir el retraso acumulado durante las últimas décadas. Del mismo modo, pese a que la Productividad Total de los Factores —que combina la eficiencia del empleo y del capital— creció un 1,4% anual entre 2020 y 2024, la tasa más elevada desde 1995, la productividad del capital se sitúa todavía un 20% por debajo del nivel del año 2000.
Las causas de este fenómeno son variadas, destacando entre ellas la debilidad de la inversión empresarial en I+D y bienes de equipo, el predominio de un tejido productivo formado por microempresas —con peor acceso a la financiación y menores recursos para innovar— y la propia composición sectorial de una economía que ha concentrado buena parte del crecimiento del empleo en sectores que han experimentado pérdidas de eficiencia en los últimos años. En esta línea, el Informe de Estabilidad Financiera del Banco de España de marzo de 2026 atribuye el estancamiento en la inversión al prolongado proceso de desapalancamiento empresarial y a la prioridad concedida al saneamiento de balances tras la sobreinversión en construcción previa a 2008. A su vez, factores como una mayor propensión al ahorro, incertidumbre económica y la insuficiencia de oportunidades de inversión rentables dentro del país han favorecido la salida de capital hacia el exterior.
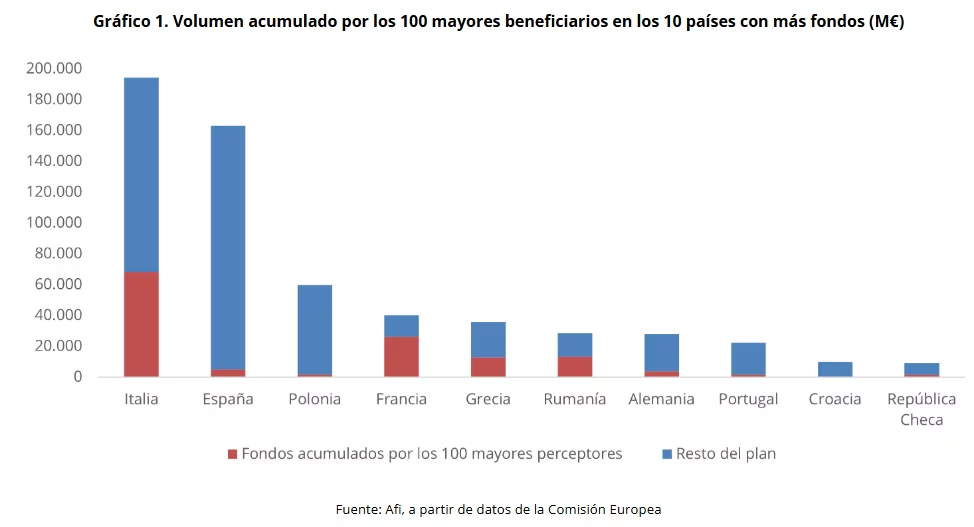
En este contexto, si bien programas como NGEU han contribuido a sostener la inversión pública —cuya formación bruta de capital fijo acumula un repunte cercano al 56% desde 2019—, su capacidad para estimular la inversión privada en los sectores más dinámicos ha sido más limitada de lo inicialmente previsto. Tomando el programa NGEU como ejemplo, tan solo el 55% de los fondos comprometidos se habría traducido en gasto efectivo, quedando lastrado su despliegue por la complejidad administrativa, la falta de coordinación entre los distintos niveles de la Administración o las asimetrías territoriales en cuanto a capacidad técnica y experiencia en la gestión de fondos europeos. Además, la asignación de los recursos ha favorecido a las grandes corporaciones y a los proyectos de mayor escala, concentrando las compañías de más de 250 empleados —que apenas representan el 0,4% del tejido empresarial español— cerca del 46% de los compromisos de gasto.
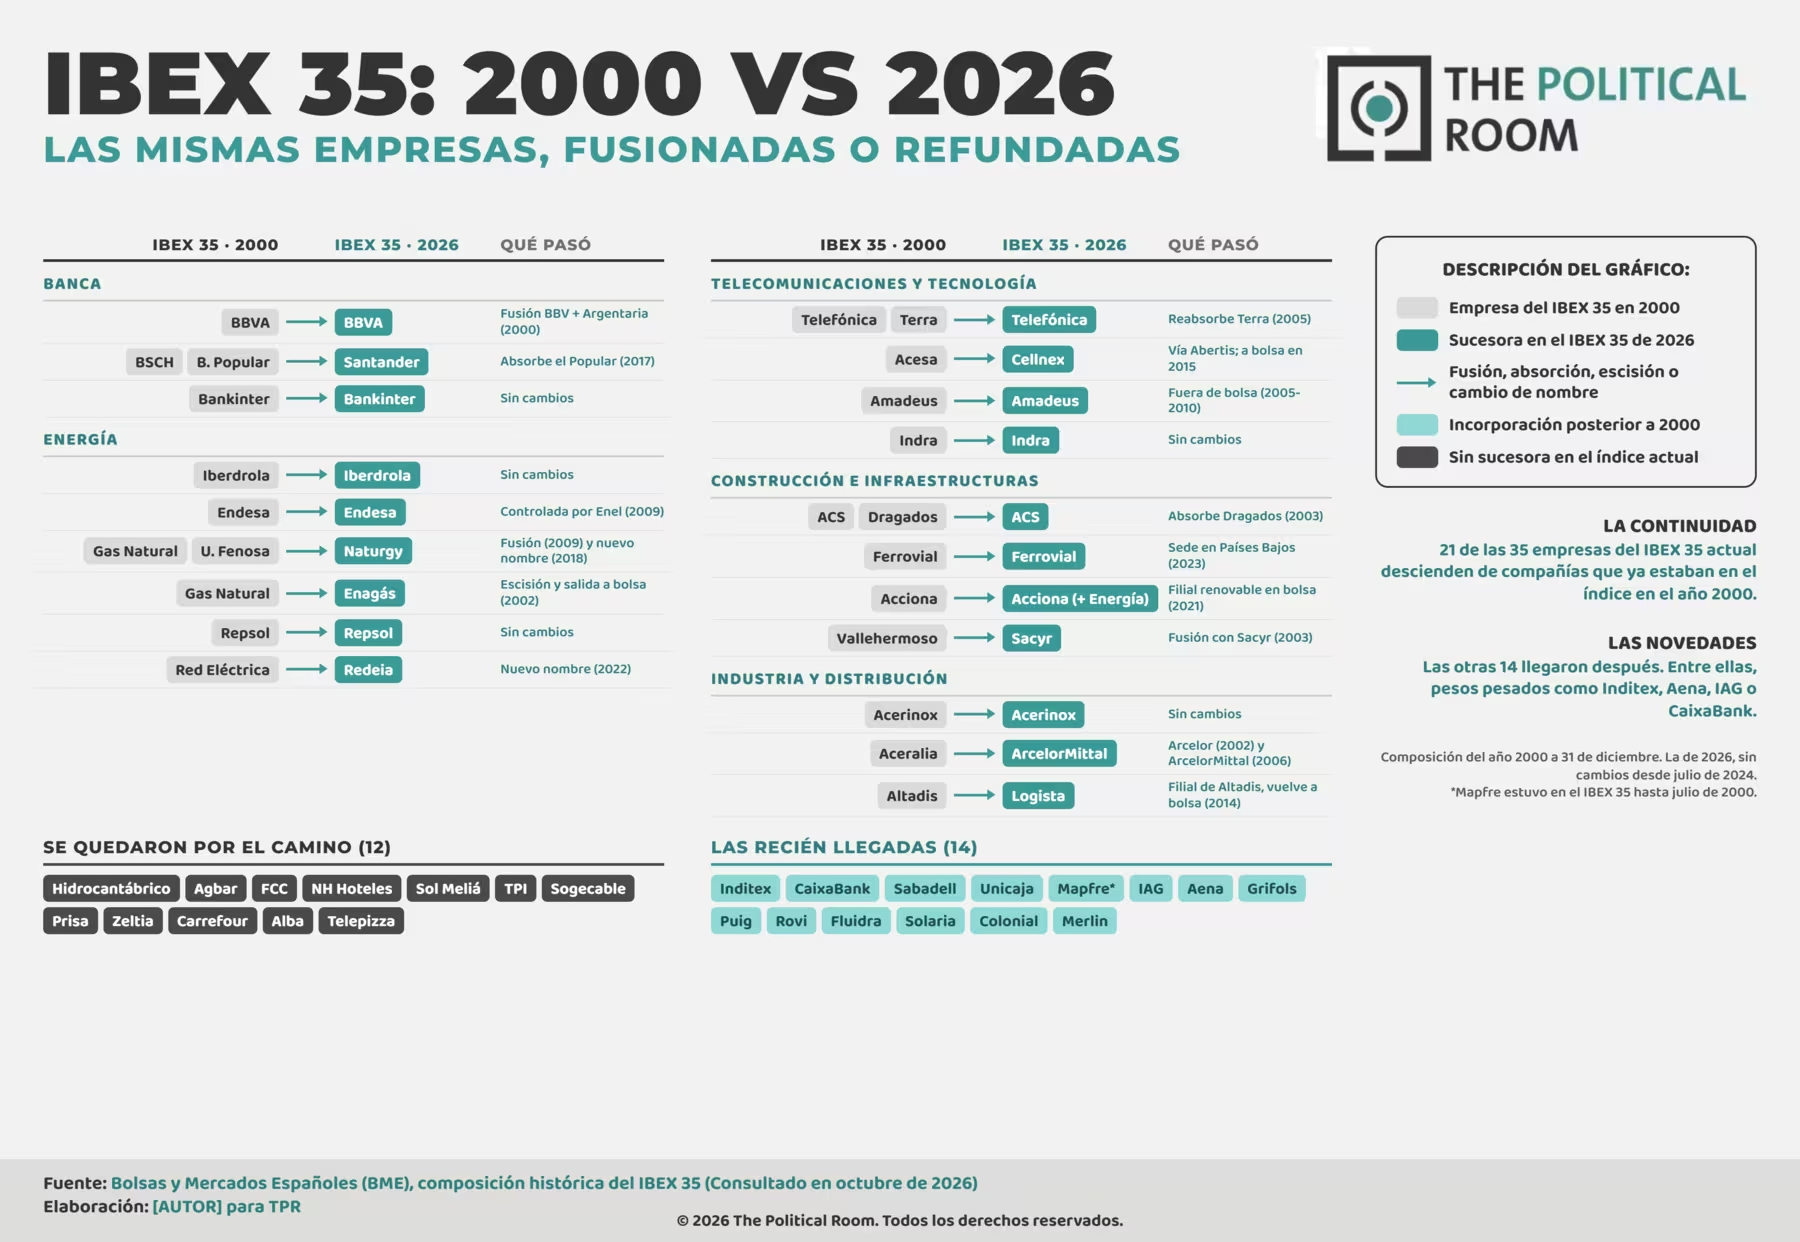
La brecha entre el tamaño empresarial y la asignación de recursos guarda relación con la dificultad de la economía española para generar grandes líderes empresariales en los sectores de mayor valor añadido —claves para elevar el crecimiento potencial—, una carencia que queda reflejada en la composición sectorial del IBEX 35. El índice mantiene una elevada concentración en bancos (35%), utilities (15%) y sectores tradicionales, como la construcción o telecomunicaciones, al tiempo que carece de grandes compañías tecnológicas, industrias avanzadas o vinculadas a sectores intensivos en innovación en comparación con otros mercados desarrollados. Esta realidad se ve reforzada tanto por la escasa incorporación de nuevas empresas al índice en las últimas décadas como por la antigüedad de muchas de las grandes compañías nacionales.
La incapacidad para producir más valor por trabajador se traslada directamente a la evolución de los salarios reales. Pese a haberse incrementado un 2% en 2025, estos todavía se sitúan un 2% por debajo de sus niveles de 2021, erosionados por una inflación acumulada del 20% durante este periodo a raíz de las sucesivas crisis energéticas y de la expansión monetaria de la pandemia de COVID-19. Además, la mejora salarial, concentrada en la parte baja de la distribución, no ha sido resultado de un incremento de la productividad, sino de las subidas por decreto del Salario Mínimo Interprofesional. Ante un modelo de crecimiento dependiente de actividades de baja remuneración y bajo la amenaza de renovadas presiones inflacionarias, la OCDE ha descartado un repunte de los salarios reales para 2026 y 2027.
La baja productividad también lastra la asignación eficiente del capital humano. España arrastra una tasa de sobrecualificación del 35%, la más elevada de la Unión Europea, lo que se traduce en salarios aproximadamente un 17% inferiores a los que se percibirían en ocupaciones acordes con la formación de los trabajadores y favorece, especialmente entre los jóvenes, la emigración del talento, reduciendo el retorno económico y social de la inversión pública en educación. Por otro lado, aunque la integración laboral de la población inmigrante ha sido cuantitativamente exitosa, persisten elevados niveles de segregación ocupacional que restringen el impacto positivo de la inmigración sobre la productividad total y reducen su capacidad para aliviar el impacto del envejecimiento demográfico sobre las finanzas públicas.
La crisis de vivienda
España no ha sido ajena a la crisis de la vivienda que atraviesan numerosos Estados a escala global en los últimos años, un fenómeno que se ha consolidado como la principal preocupación de los ciudadanos según las encuestas del CIS, desplazando al desempleo y a la situación económica general.
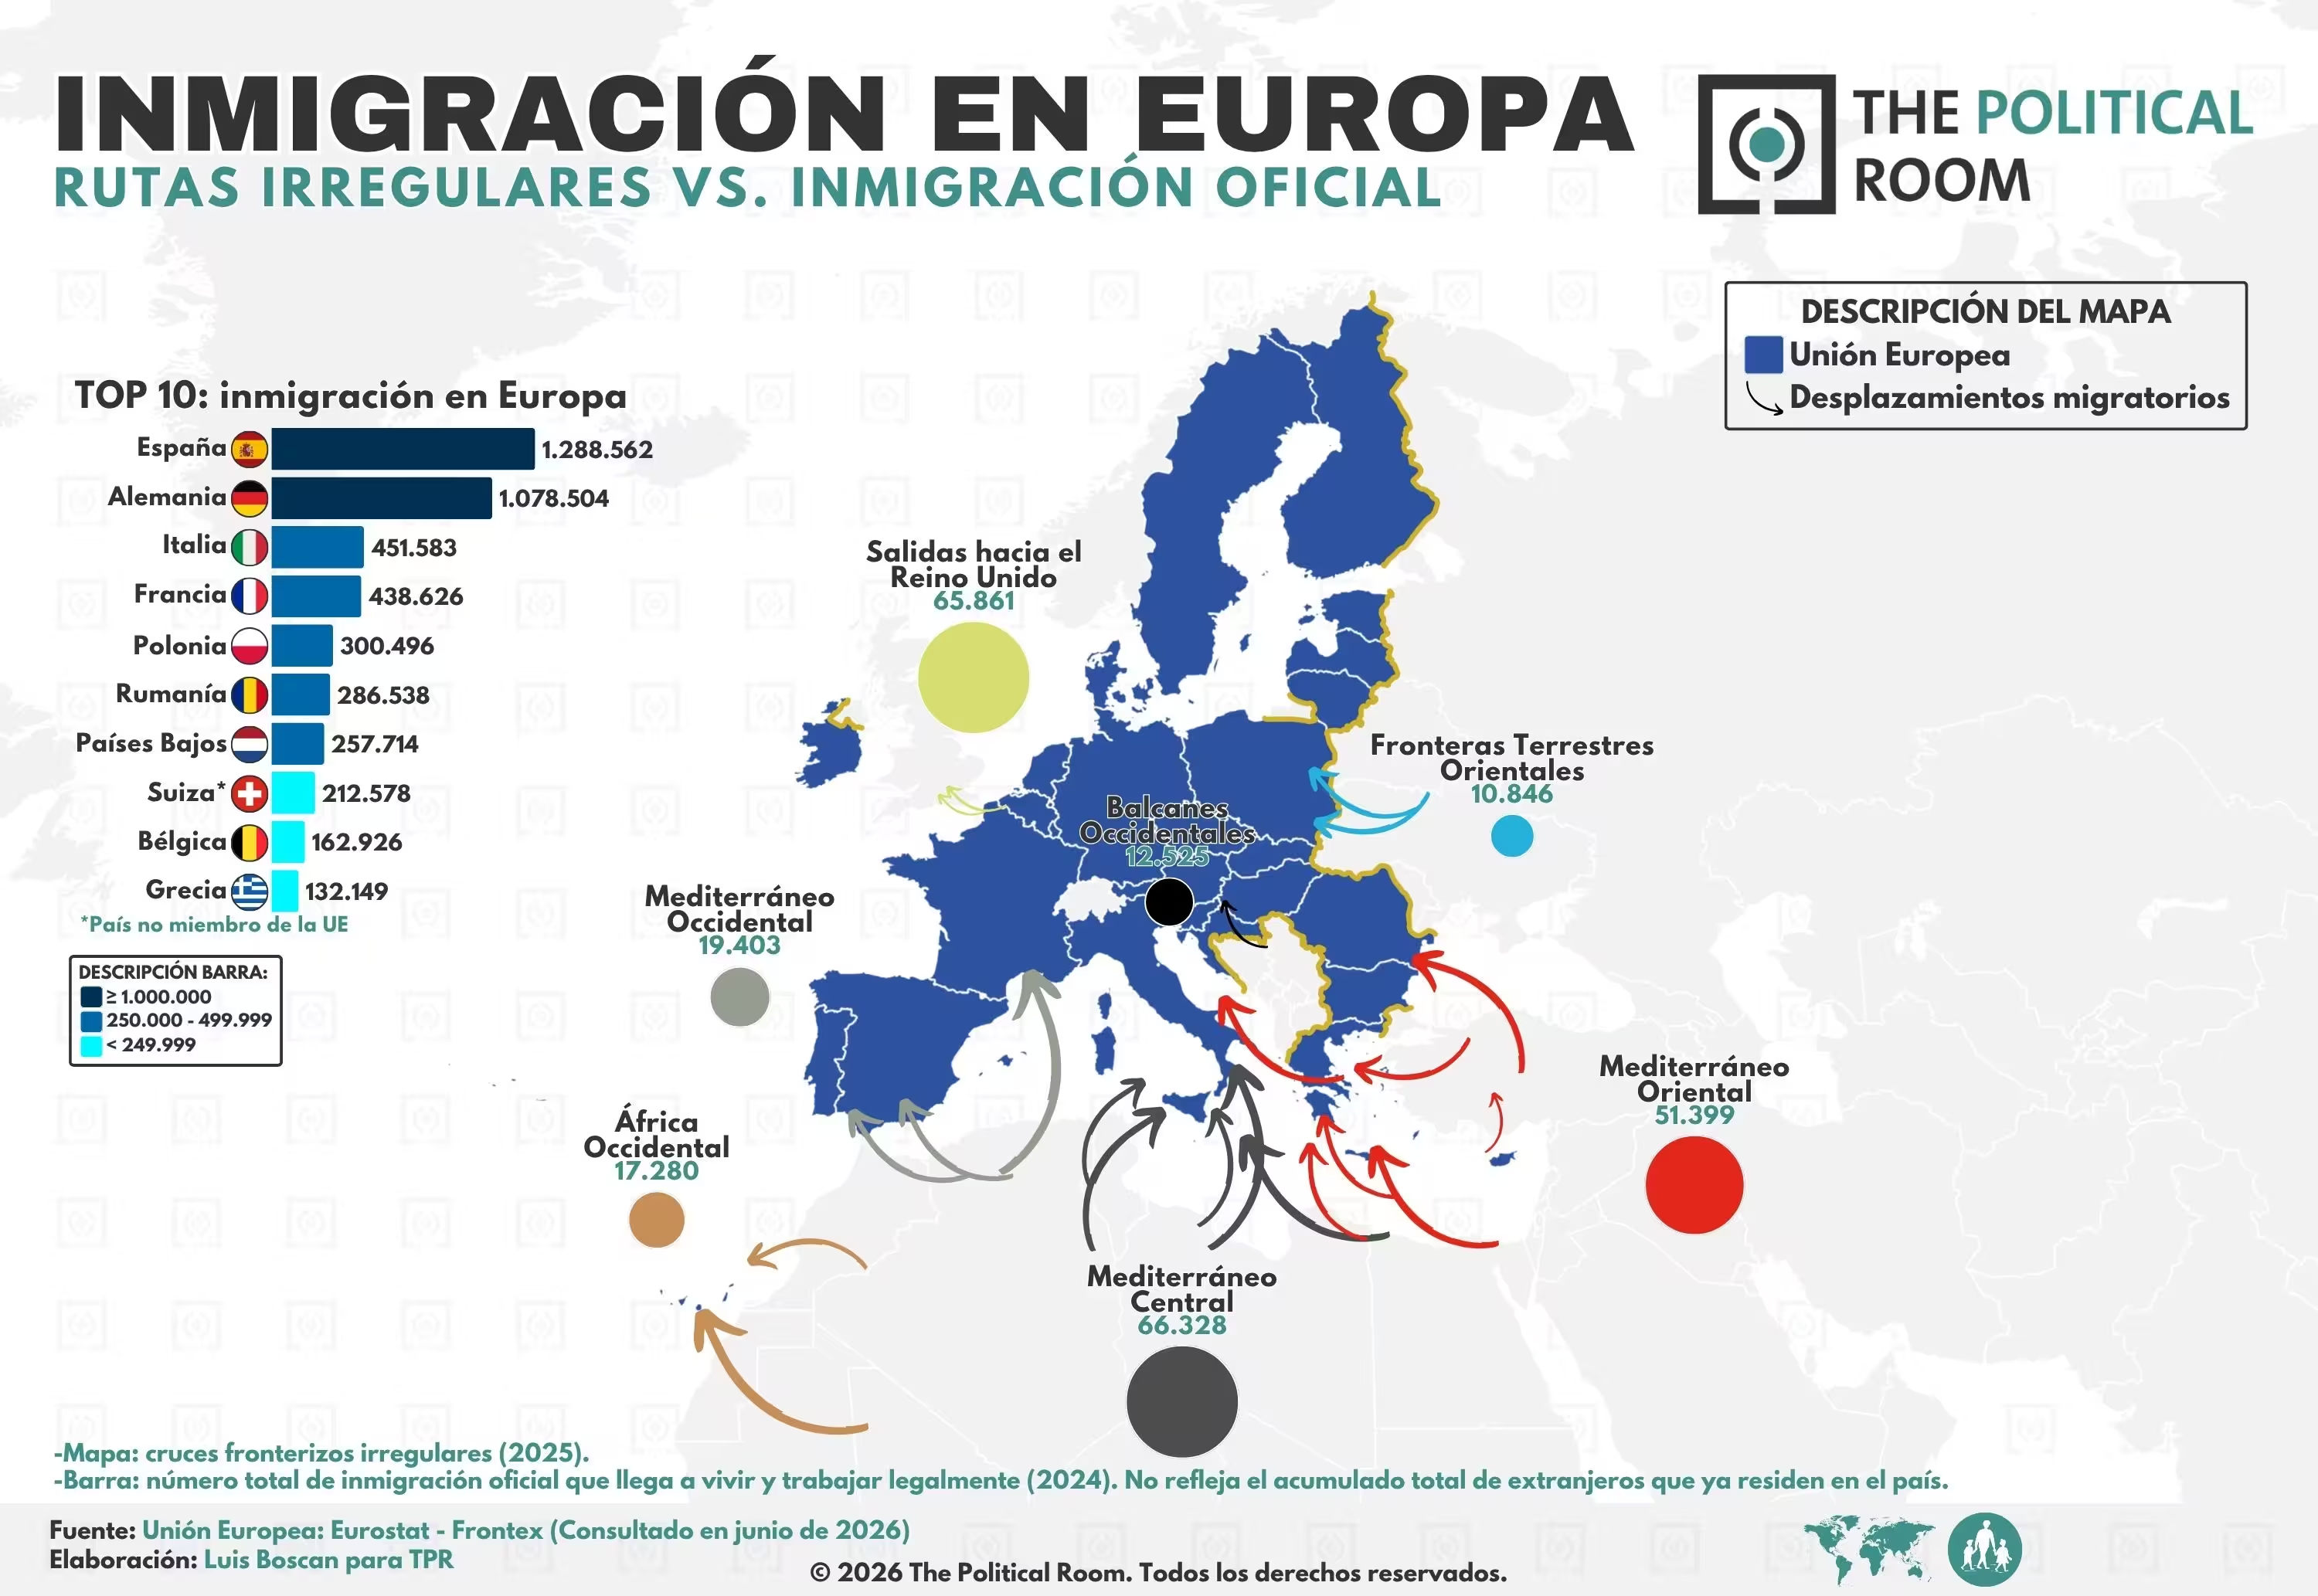
Por el lado de la demanda, el shock demográfico positivo ha incrementado abruptamente la presión residencial en regiones dinámicas como Madrid o Barcelona, al tiempo que la formación de hogares unipersonales ha aumentado significativamente. Asimismo, al carácter de la vivienda como activo de inversión se ha sumado una financiación hipotecaria más accesible debido a unos tipos de interés reales cercanos a cero. Como reflejo de esta presión, el número de transacciones inmobiliarias alcanzó las 752.098 operaciones en 2025, un volumen que no se registraba desde 2008 —cuando, además, la población española se situaba en el entorno de los 45 millones de personas—.
Por el lado de la oferta, el mercado se encuentra constreñido por la complejidad y la lentitud de los procedimientos administrativos para la aprobación de nuevos desarrollos, así como por la ausencia de suelo urbanizable y el auge del alquiler de corta duración. A ello se suman unos costes de construcción disparados —con un repunte superior al 40% desde 2020— por el encarecimiento de los materiales y la escasez de mano de obra. De este modo, y a pesar del elevado volumen de demanda, en 2025 apenas se iniciaron 135.000 viviendas, una cifra que, aunque refleja cierta recuperación respecto al mínimo de 2020-2021, no supone ni la mitad de las 250.000 unidades anuales que el Banco de España estima que habría que construir durante un lustro para estabilizar los precios y compensar el déficit acumulado de 750.000 inmuebles.
La brecha entre la oferta y la demanda ha tenido un impacto significativo en el Índice de Precios de la Vivienda, que registró un crecimiento del 12,9% interanual en 2025, una cifra superior al 8,2% de 2024 y muy por encima de una inflación general del 2,9%. En ciudades especialmente tensionadas, como Madrid, Barcelona, Valencia, Málaga y San Sebastián, los incrementos anuales superan la horquilla del 12 al 15% y, en las grandes ciudades, el ratio entre el precio de vivienda y la renta disponible anual se sitúa en niveles cercanos a 9 o 10 veces, una cifra cercana a la alcanzada en 2006-2007 que refleja cómo la vivienda se está convirtiendo en un bien inaccesible para los trabajadores con salarios medios.
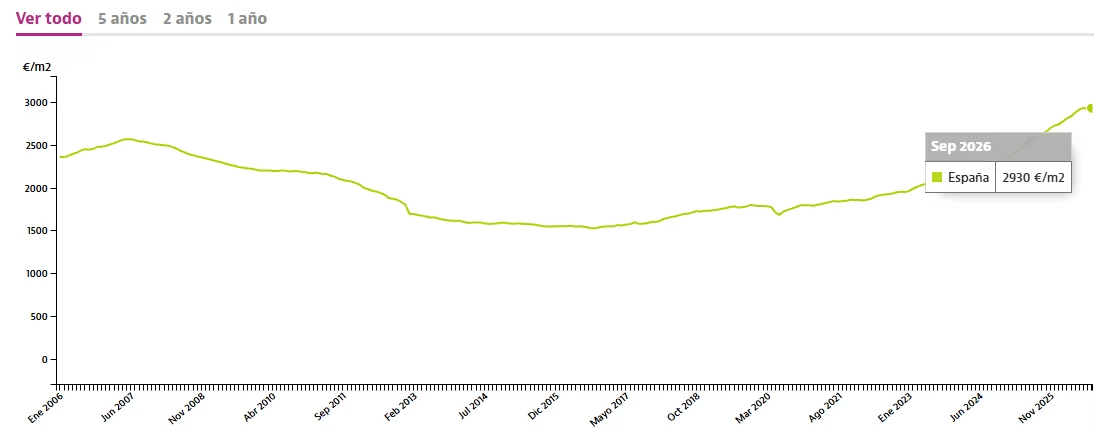
Mientras persista esta crisis, el crecimiento potencial de España se verá limitado, dado que las familias expuestas a un alto endeudamiento o a elevados pagos de alquiler —el alquiler absorbe, de media, el 50% del salario bruto en España, superando el 70% en ciudades como Madrid o Barcelona— contraerán su consumo en otros bienes y servicios. A su vez, la precariedad habitacional obligará a los jóvenes a retrasar la formación de hogares y las decisiones de fertilidad —profundizando la crisis demográfica de un país cuya tasa de fecundidad ya se sitúa en 1,11 hijos por mujer, por debajo de la de Japón— e incentivará a los trabajadores cualificados a emigrar hacia países con salarios que les permitan costear mejores niveles de vida. Del mismo modo, la crisis de vivienda distorsionará la asignación de capital, atrayendo la inversión hacia el sector inmobiliario en detrimento de actividades productivas de mayor valor añadido.
La concentración del capital en ‘ladrillo’ resulta especialmente problemática si se considera que, según el Banco de España, aproximadamente el 70% de la riqueza de los hogares españoles está concentrada en activos reales, lo que no solo implica una canalización del ahorro hacia activos poco productivos, sino que también disuade a la clase política de promover medidas que reduzcan el valor de los bienes inmuebles. Así, aunque el gobierno ha reaccionado a la crisis con una batería de medidas que abarcan desde un Bono de Alquiler Joven hasta un Plan Estatal de Vivienda, combinados con incentivos fiscales a la construcción de vivienda social o restricciones a apartamentos turísticos, estas han sido insuficientes en escala, además de tardías en implementación. Es más, ciertas intervenciones regulatorias, como la limitación de las rentas del alquiler, han llegado en ocasiones a contribuir a la reducción de la oferta de vivienda disponible y al encarecimiento de los contratos en aquellos segmentos que escapan a la regulación.
Situación fiscal y financiera
Las cuentas públicas españolas han experimentado una mejoría notable, cerrando España 2025 con un déficit del 2,4% del PIB, el mejor resultado fiscal desde 2007, y un ratio de deuda pública sobre el PIB que ha descendido desde 115% en 2021 hasta el 101% en 2026. Con esta trayectoria, España se ha posicionado como la única de las cuatro grandes economías de la eurozona que ha logrado retornar su deuda a niveles pre-pandemia, consolidando además un déficit por debajo del umbral del 3% exigido por el Pacto de Estabilidad.
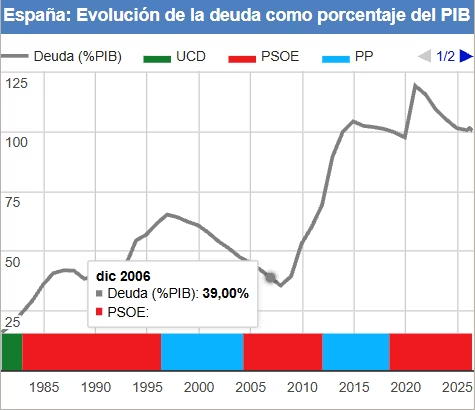
La reducción del déficit nominal se ha debido, en gran medida, al incremento de los ingresos tributarios impulsados por la resiliencia del consumo interno, por el dinamismo del mercado laboral y por la decisión de no deflactar impuestos como el IRPF, factores a los que se suma el propio crecimiento nominal del PIB como consecuencia de la elevada inflación acumulada. Esta mejora fiscal, unida al saneamiento de los balances bancarios y a la menor vulnerabilidad externa derivada de la corrección del déficit por cuenta corriente, ha llevado a las tres principales agencias de calificación crediticia —S&P Global, Moody's y Fitch— a elevar el rating soberano español hasta el escalón ‘A+’ entre 2024 y principios de 2025, manteniendo perspectivas estables o positivas.
En los mercados financieros, los tipos de interés de los bonos a diez años se han estabilizado en la horquilla del 3% al 3,5%, al tiempo que la prima de riesgo española se ha comprimido hasta niveles cercanos a los 50 puntos básicos sobre el Bund alemán, mínimos no vistos desde 2010. Este diferencial sitúa la deuda soberana en una posición favorable frente a la de Italia y Francia —ambas en el entorno de los 80 puntos básicos—, un logro significativo si se tiene en cuenta que el Tesoro afronta una emisión neta de 55.000 millones de euros en 2026 —concentrada especialmente a medio y largo plazo a fin de mitigar los riesgos de refinanciación en un entorno de tipos de interés más elevados—.
Sin embargo, el volumen de deuda en números absolutos cerró 2025 en un máximo histórico de 1,7 billones de euros, tras haberse incrementado en unos 78.000 millones durante el último año y acumular un aumento superior a los 350.000 millones desde la pandemia. Este repunte se ha concentrado casi por completo en el pasivo del Estado y, de manera muy acusada, responde a la necesidad de sostener el sistema público de pensiones —la deuda de la Seguridad Social ha crecido un 7,9%—, con riesgo de agravarse debido al envejecimiento demográfico y a un gasto en jubilaciones proyectado a crecer del 12% al 15% del PIB en la próxima década.
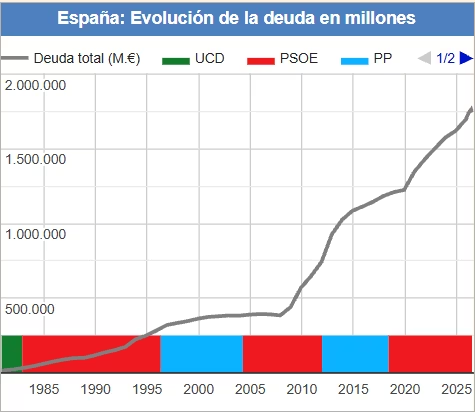
De cara al futuro cercano, la AIReF espera que, en 2026, el déficit público repunte hasta el 2,6% —seis décimas más de lo estimado a comienzos de año—, lastrado por las medidas de respuesta ante la escalada del conflicto en Oriente Próximo. En los próximos ejercicios, España también habrá de hacer frente a la normalización del crecimiento económico hasta su tasa potencial del 2% anual estimada por el Banco de España; a la finalización de los fondos NGEU, cuya retirada restará impulso a la inversión pública y al crecimiento potencial; al encarecimiento de los intereses de la deuda a medida que venzan los bonos emitidos durante los años de las políticas de ‘Quantitative Easing’ y se refinancien a tipos superiores al 3%; o al incremento del gasto en defensa para cumplir con los compromisos adquiridos ante la OTAN.
Ante esta coyuntura, cabe señalar que la ventana de oportunidad para llevar a cabo un proceso de consolidación fiscal en un periodo de fuerte crecimiento se ha ido cerrando sin llegar a materializarse, al tiempo que la fragmentación política y la dependencia del gobierno de coalición de apoyos fluctuantes de partidos minoritarios mantiene a España sin Presupuestos Generales aprobados desde 2023. Esta prórroga presupuestaria, que indexa automáticamente el gasto a la inflación —en un contexto de crisis energética ante la inestabilidad en Oriente Próximo— y al envejecimiento poblacional, reduce el margen de maniobra del Estado para implementar reformas estructurales que garanticen la sostenibilidad fiscal a largo plazo y permitan reorientar los recursos públicos hacia problemas nuevos y urgentes, como la crisis de la vivienda.
Cierre
Aunque la economía española ha mostrado una notable capacidad de recuperación en los últimos años —impulsada por el dinamismo del mercado laboral y del consumo, por la recuperación del turismo o por la recepción de los fondos NGEU—, buena parte de los motores de crecimiento comparten una naturaleza transitoria y empiezan a mostrar señales de fatiga. A modo de ejemplo, los fondos europeos, que han sostenido buena parte de la inversión reciente, expiraron en agosto de 2026 sin una alternativa clara en el horizonte, al tiempo que la ausencia de planificación y reformas en materia de vivienda, servicios públicos o integración educativa limitan la capacidad del país para asimilar el impacto demográfico.
Lo cierto es que el crecimiento de España ha descansado más en la acumulación de factores productivos —más trabajadores, más capital y mayor gasto público— que en aumentos de la productividad. Por este motivo, la previsible desaceleración gradual hacia tasas de crecimiento del 2.0-2.2% en 2026 y del 1.5-1.8% en los años posteriores pondrá de relieve desequilibrios estructurales que permanecen sin resolver, tales como el estancamiento de la productividad laboral, la escasa inversión empresarial en I+D y un tejido productivo dominado por empresas de reducido tamaño y sectores de baja intensidad tecnológica que apenas logran generar economías de escala.
En esta coyuntura, el mayor riesgo para España es ceder a la complacencia tras el éxito reciente y posponer las reformas que permitirían a la economía consolidar un modelo de crecimiento más sólido. Lograrlo exigirá un marco regulatorio estable y predecible que incentive la inversión a largo plazo, un mejor alineamiento entre el sistema educativo y el mercado laboral, un mercado de vivienda más flexible y un entorno institucional que premie la innovación y el crecimiento empresarial. Con todo, España parte de una posición favorable, dado que el país cuenta con un sistema financiero saneado, infraestructuras de calidad, una fuerza laboral formada, una posición geográfica estratégica y nichos empresariales con una destacada proyección internacional.