Euro digital y soberanía financiera: el plan de la UE frente a EE.UU.
El efectivo está perdiendo relevancia de forma progresiva. En 2024, solo el 24% de los pagos diarios en la eurozona se realizaron en efectivo. Esta digitalización introduce una vulnerabilidad estratégica para la Unión Europea, dado que los principales esquemas de pago globales están controlados por empresas estadounidenses.
Compañías como MasterCard, Visa o PayPal dominan el mercado. En concreto, MasterCard y Visa concentran alrededor del 66% de la cuota de mercado de tarjetas en la eurozona, mientras que el resto se encuentra fragmentado entre múltiples soluciones nacionales.
La dependencia de proveedores no europeos para el procesamiento de transacciones no es solo una vulnerabilidad económica —cada vez que un europeo hace una transacción solo beneficia a empresas estadounidenses— sino también estratégica. Estados Unidos es un país abiertamente hostil a la Unión Europea desde la vuelta al poder de Donald Trump. Su retórica agresiva junto con sus vínculos con las grandes empresas estadounidenses, especialmente las tecnológicas, hacen vulnerable a la UE frente a las presiones de Washington.
En este escenario, la retirada de servicios, la congelación de reservas o la prohibición de acceso a los sistemas financieros son algunas de las amenazas que la Casa Blanca podría llevar a cabo contra Bruselas. Además, plantea enormes retos en materia de privacidad, pues estos datos de transacciones europeas viajan a Estados Unidos y están gestionados bajo la legislación estadounidense, así como por empresas “made in the USA”.
Para paliar la situación, desde el Banco Central Europeo y la Comisión Europea proponen la siguiente solución: Desarrollar un sistema propio —el Euro digital—.
La dependencia tarjetera
Actualmente, las alternativas a los sistemas estadounidenses se construyen a través de sistemas nacionales, véase Bizum en España o Payconiq en Bélgica. En la mayoría de los casos, estos sistemas solo funcionan en sus respectivos Estados, creando un mercado muy fragmentado y obligando a los ciudadanos europeos a volver a los sistemas de pago estadounidenses —universalmente aceptados— cuando viajan.
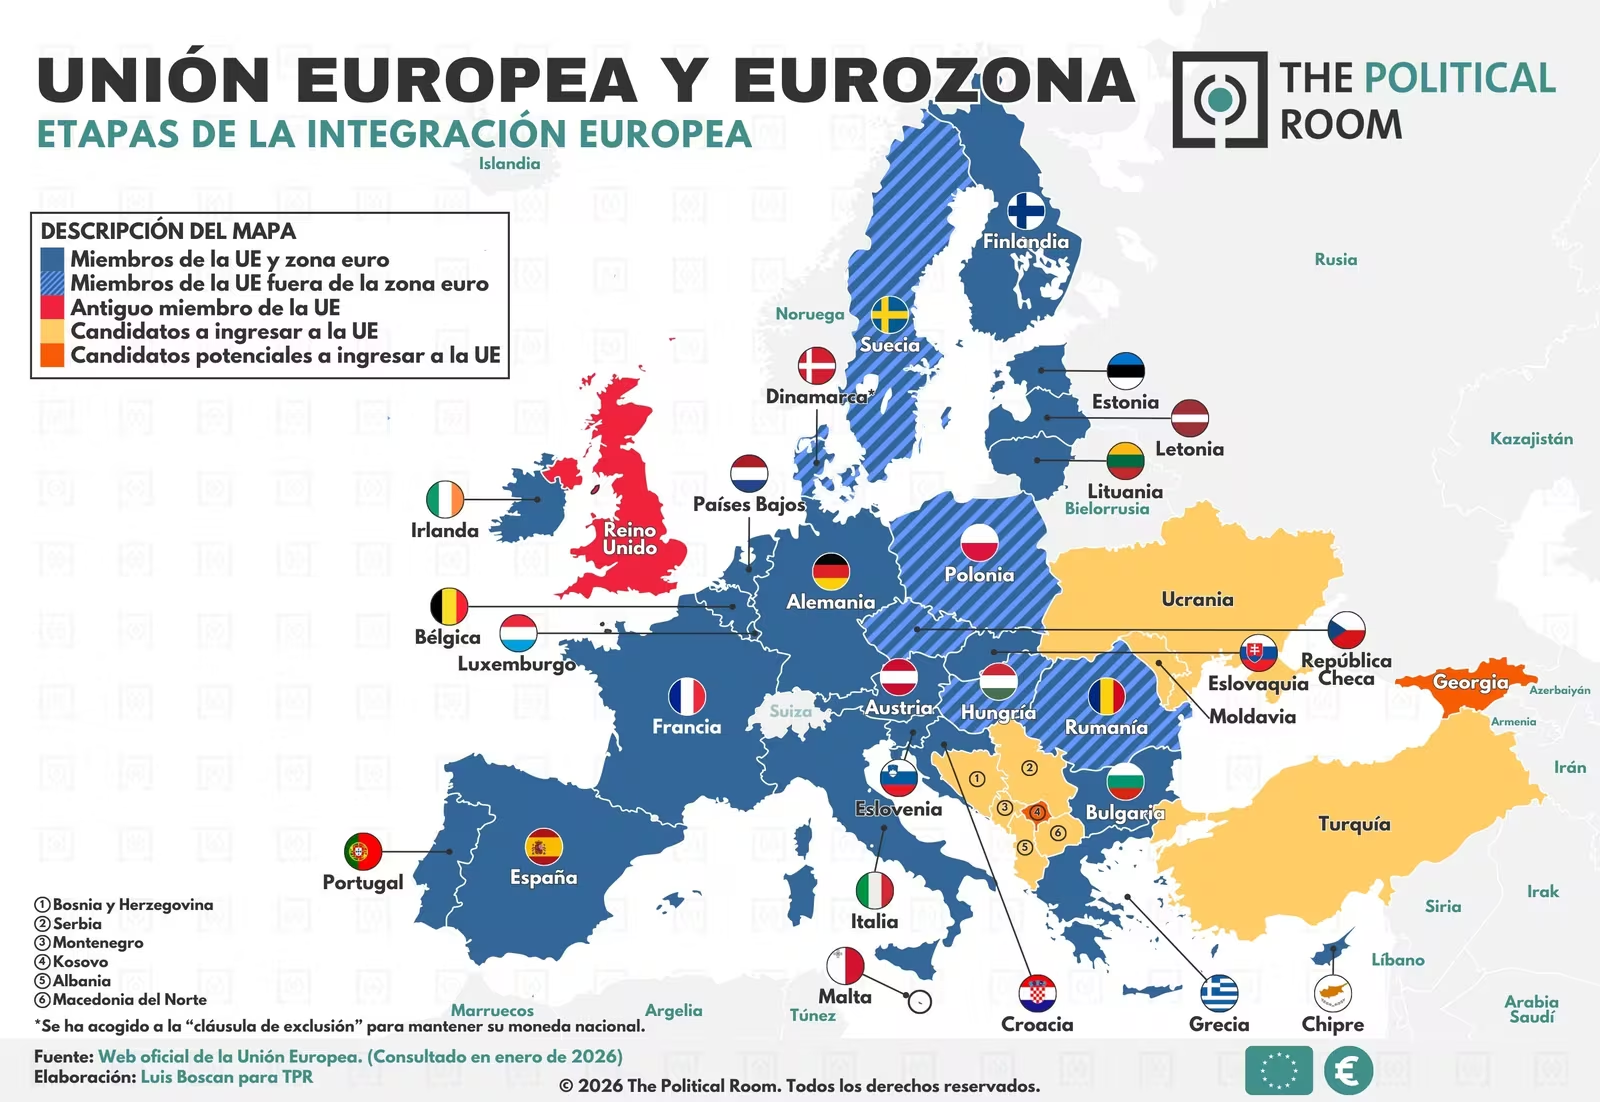
La Comisión ha desarrollado la Iniciativa de Pagos Europea para unificarlos, pero de momento sus avances han sido modestos. Además, estos sistemas nacionales no siempre están disponibles. En 13 de los 20 países de la Eurozona no existen alternativas, por lo que dependen por completo de Visa, MasterCard o Maestro (también propiedad de MasterCard).
El modelo de negocio de estas empresas se basa en el cobro de comisiones por cada transacción. El dinero que los ciudadanos europeos gastan en Europa acaba en manos de compañías estadounidenses. Además, estas mercantiles aprovechan su posición dominante en el mercado para subir los precios. Por ejemplo, en los últimos años, las comisiones han aumentado un 34% sin ofrecer mejora alguna en la calidad del servicio.
Dependencia en el mundo cripto
Más allá del dominio de estas empresas, otro fenómeno relevante en este proceso de digitalización financiera que preocupa a Europa es el auge de las stablecoins o monedas estables. A diferencia de criptoactivos volátiles como Bitcoin o Ethereum, las monedas estables son activos digitales privados diseñados para mantener un valor estable al estar vinculados a una moneda fiduciaria —como el dólar o el euro—, una materia prima o a otros activos financieros.
Algunas de las más conocidas son Tether (USDT) o USDC. En este mercado el dólar también tiene un dominio absoluto, suponiendo el 99% del mismo. A medida que su uso se extiende, la economía europea va dependiendo en mayor medida del dólar, escapando al control del BCE.
Las alarmas se activaron definitivamente tras el anuncio de Facebook en 2019, cuando planteó el lanzamiento de su propia moneda digital, Libra —posteriormente renombrada como Diem—. Aunque el proyecto acabó fracasando, la posibilidad de que una “Big Tec” estadounidense lanzara una moneda digital vinculada al dólar supuso una amenaza suficiente como para que el BCE acelerara sus trabajos sobre el Euro Digital. El objetivo último no es solo evitar la dependencia de Estados Unidos, sino también impedir que actores privados, especialmente si no son europeos, dominen el sistema de pagos.
Además, las monedas estables funcionan, en esencia, como pagarés emitidos por entidades privadas. Episodios como el colapso de Terra USD evidencian que estos activos están expuestos a riesgos significativos de liquidez y quiebra.
La administración de Donald Trump ha optado por respaldar de forma decidida la industria cripto mediante iniciativas como la creación de una reserva estratégica y propuestas legislativas orientadas a este sector —Genius y Stable Act—. El objetivo es reforzar el papel del dólar en el entorno digital y avanzar en una forma de “dolarización” financiera en este ámbito.
Desde la perspectiva de la Unión Europea, esta dinámica no solo profundiza la dependencia respecto a Estados Unidos, sino que también introduce riesgos financieros adicionales que podrían trasladarse al conjunto de los usuarios europeos.
Euro digital
En este contexto, surge la necesidad de desarrollar el Euro digital como una alternativa europea. Se trataría de una moneda digital emitida por el BCE, lo que implicaría control público y un nivel de respaldo equiparable al del efectivo. Además, su condición de moneda de curso legal impondría la obligación de aceptarla como medio de pago en cualquier establecimiento de la zona euro, haciendo que su implementación fuera total.
En términos de seguridad, el Euro digital permitiría pagos tanto en línea como fuera de línea. En su modalidad offline, admitiría transacciones de proximidad sin conexión, acercándose al nivel de privacidad del efectivo, ya que los detalles solo serían conocidos por el pagador y el receptor. Además, funcionaría como mecanismo de continuidad ante ciberataques o fallos de red, al permanecer los datos exclusivamente en el dispositivo.
En su modalidad online, el diseño contempla que el Eurosistema no pueda identificar a los usuarios ni sus patrones de consumo. Los datos serían gestionados dentro de Europa por entidades europeas. Asimismo, no sería una moneda programable, lo que impediría al Banco Central Europeo imponer restricciones sobre el uso de los fondos, como limitar qué se puede comprar o cuándo.
Asimismo, todos sus servicios para particulares serían gratuitos. La apertura y cierre de cuentas, así como la realización de pagos, no tendrían coste alguno. También incorporaría medidas de accesibilidad para personas mayores o con discapacidad, incluyendo opciones como tarjetas físicas.
En este sentido, al introducir una alternativa sin comisiones impulsada por el Banco Central Europeo, los proveedores estadounidenses podrían verse forzados a reducir sus tarifas para mantener su competitividad, lo que redundaría en beneficio de los ciudadanos de la Unión Europea.
Por último, el objetivo de Bruselas no es sustituir al efectivo, sino complementarlo. Los ciudadanos tendrán total libertad para decidir si pagan con dinero físico o digital. Lo que se pretende es sustituir el duopolio estadounidense por un monopolio europeo que aporte más garantías en términos de seguridad y privacidad.
Conclusión
Cada vez que pagamos con tarjeta en algún comercio europeo y el datáfono nos pregunta la propina que queremos dejar, nos recuerda la dependencia que sufrimos de Estados Unidos. Sistemas diseñados por y para ellos, ajenos a nuestra cultura y costumbres, como en el caso de la propina.
Que un ciudadano europeo utilice euros generados en la economía europea para adquirir bienes o servicios producidos en Europa y que parte del valor de esa transacción vaya a parar a una empresa estadounidense simplemente no es aceptable.
La Unión Europea ha arrastrado los pies en este ámbito. Durante años, Estados Unidos fue percibido como un aliado estructural cuya posición no generaba riesgos. Solo en los últimos años se ha puesto de manifiesto lo erróneo de esa percepción. Sea o no un aliado, el hecho de que datos y dinero europeos contribuyan a engrosar las cuentas de empresas estadounidenses es una realidad que urge revertir.
El Euro digital, aún en desarrollo por el Banco Central Europeo y la Comisión, podría contribuir a corregir esta situación, pero todavía queda trabajo por hacer. Será necesario abordar las preocupaciones en materia de privacidad de una parte de la ciudadanía y revisar la agenda de implantación. Según los planes actuales, el despliegue masivo no se produciría hasta finales de la década, con fases piloto igualmente tardías.
En el contexto geopolítico actual, estos plazos resultan poco ambiciosos para una medida de carácter transformador. Acelerar su implementación se presenta como una necesidad más que como una opción.
Con todo, el Euro digital no será suficiente por sí solo, pero debe entenderse como la punta de lanza de un proceso más amplio. Más allá de los debates sobre defensa o política exterior, es en el Mercado Único donde la Unión Europea dispone de la capacidad real para avanzar hacia una mayor autonomía estratégica.